
İçindekiler

2026’da konut fiyatları ekonomik koşullar, üretim giderleri, bölgelere göre değişen talep ve konut kredilerine erişim ile belirleniyor. Sıfır ve ikinci el konutların fiyatları karşılaştırılırken ise gayrimenkulün bulunduğu çevre, yapısal özellikleri, satın alma koşulları ve ilerleyen dönemde ortaya çıkabilecek masrafların dikkate alınması gerekiyor.
2026’da Konut Fiyatlarını Etkileyen Temel Ekonomik Göstergeler Hangileri?
2026’da konut fiyatlarını belirleyen temel ekonomik göstergeler; enflasyon, inşaat maliyetleri, faiz oranları, hane halkının satın alma gücü ve konut arzıdır. Bu göstergeler hem konut üreticilerinin fiyatlama kararlarını hem de alıcıların ne kadar ödeme yapabileceğini etkiler.
Türkiye Cumhuriyet Merkez Bankasının (TCMB) TCMB Konut Fiyat Endeksi (KFE) verileri, Türkiye genelinde konut fiyatlarının zaman içindeki değişimini izlemek için temel göstergelerden biridir. TCMB verilerine göre Ağustos 2026’da konut fiyatları yıllık nominal olarak %23 arttı. Tüketici enflasyonundan arındırıldığında ise reel olarak %6,5 geriledi. Bu nedenle yalnızca TL bazındaki fiyat artışına bakmak, konutun gerçek değer değişimini göstermek için yeterli değildir.
Bir diğer önemli gösterge inşaat maliyetleridir. TÜİK tarafından 9 Ekim 2026’da yayımlanan Ağustos 2026 İnşaat Maliyet Endeksi verilerine göre inşaat maliyet endeksi yıllık yüzde 28,94 aylık yüzde 1,59 oranında arttı. Bu da malzeme ve işçilik maliyetlerindeki artış ile enerji ve lojistik giderlerindeki yükselişin, yeni konut üretiminin maliyetini artırarak müteahhitlerin satış fiyatlarına yansıyabileceği anlamına gelmekte. Bununla birlikte maliyet artışlarının tamamı doğrudan satış fiyatlarına aktarılmayabilir; talebin zayıf olduğu bölgelerde üreticiler kâr marjlarını düşürmek veya kampanya yapmak zorunda kalabilir.
Konut fiyatlarını etkileyen başlıca ekonomik göstergeler özetle şöyle sıralanabilir:
- Enflasyon: Konutun nominal fiyatıyla reel değerini birbirinden ayırmayı sağlar.
- İnşaat maliyetleri: Yeni konutun üretim ve yenileme maliyetlerini etkiler.
- Faiz oranları: Konut kredisi taksitlerini ve satın alma gücünü belirler.
- Gelir düzeyi: Hanehalkının peşinat ve düzenli ödeme kapasitesini sınırlar.
- Konut arzı: Satışa sunulan konut miktarı ile talep arasındaki dengeyi belirler.
- Yatırım beklentileri: Konutun gelecekteki fiyatı ve kira getirisine ilişkin beklentiler, alım kararlarını etkiler.
Bu göstergeler birbirinden bağımsız çalışmaz. Örneğin inşaat maliyetleri yükselirken kredi faizlerinin de yüksek seyretmesi, yeni konutların fiyatını yukarı yönlü baskılayabilir; ancak finansmana erişimin zorlaşması, bu konutlara yönelik talebi sınırlandırabilir. Dolayısıyla fiyatları değerlendirirken hem maliyet hem de alıcı talebi birlikte incelenmelidir.
Yeni Konut ile İkinci El Konut Fiyatları Neden Farklı Hareket Eder?
Yeni konut ile ikinci el konut fiyatları; üretim maliyeti, binanın yaşı, konumu, fiziksel durumu, teslim koşulları ve satıcının fiyatlama stratejisi nedeniyle farklı hareket eder. Yeni konut fiyatları güncel inşaat maliyetlerinden daha fazla etkilenirken ikinci el konutlarda mevcut mülkün özellikleri ve satıcının satış ihtiyacı öne çıkabilir.
Yeni ve ikinci el konutların fiyatlarını etkileyen başlıca farklar şöyle özetlenebilir:
| Karşılaştırma ölçütü | Yeni konut | İkinci el konut |
| Maliyet etkisi | Güncel işçilik ve malzeme maliyetleri belirleyicidir. | Mevcut binanın durumu ve yenileme ihtiyacı öne çıkar. |
| Ödeme koşulları | Projeye özel taksit ve peşinat seçenekleri sunulabilir. | Ödeme koşulları çoğunlukla alıcı ile satıcı arasındaki anlaşmaya bağlıdır. |
| Fiziksel durum | Yeni tesisat ve güncel yapı standartları avantaj sağlayabilir. | Bakım, onarım ve güçlendirme ihtiyacı maliyeti artırabilir. |
| Konum | Yeni projelerin bulunduğu gelişen bölgelerde yoğunlaşabilir. | Yerleşik mahallelerde, ulaşım ve sosyal olanaklara yakın seçenekler bulunabilir. |
| Teslim ve kullanım | Tamamlanmış veya inşaatı süren projeler olabilir. | Genellikle mevcut durumdaki konut teslim alınır. |
| Fiyat pazarlığı | Proje kampanyaları ve toplu satış stratejileri etkili olabilir. | Satıcının nakit ihtiyacı ve satış süresi pazarlığı etkileyebilir. |
Yeni konutlarda müteahhit, arsa maliyeti, finansman gideri, inşaat maliyetleri ve hedeflediği kâr marjını fiyatlamaya dahil eder. Ancak maliyetlerin yükselmesi, talebin zayıf olduğu bir piyasada istenen satış fiyatına ulaşılacağını garanti etmez. Satışların yavaşlaması durumunda firma liste fiyatını koruyup ek avantajlar sunabilir veya doğrudan indirim yapabilir.
İkinci el konutlarda ise benzer özelliklere sahip yakın çevredeki emsal satışlar önemlidir. Emsal satış, karşılaştırılan konutla konum, büyüklük, yaş ve nitelik bakımından benzer olan mülklerin gerçekleşmiş satış fiyatını ifade eder. İlan fiyatları ile gerçekleşen satış fiyatları farklı olabileceğinden, yalnızca ilan sitelerindeki rakamlarla değer tespiti yapmak yanıltıcı olabilir.
Bir konutun gerçekçi fiyatını değerlendirmek için aynı mahalledeki benzer dairelerin büyüklüğü, bina yaşı, katı, cephesi, otoparkı, ulaşım bağlantıları ve tadilat ihtiyacı birlikte karşılaştırılmalıdır. Yeni bir dairenin daha pahalı olması her durumda daha avantajlı olduğu anlamına gelmediği gibi, eski bir binadaki dairenin düşük fiyatlı olması da tek başına fırsat göstergesi değildir.
Bölgesel Arz ve Talep Konut Değerini Nasıl Etkiler?
Arz, piyasada satışa veya kullanıma sunulan konut miktarıdır. Talep ise belirli fiyat ve finansman koşullarında konut satın almak isteyen kişi ve yatırımcıların oluşturduğu alım isteğidir. Fiyatların yönü, bu iki unsurun yanı sıra alıcıların ödeme gücüne ve konut sahiplerinin satış kararlarına da bağlıdır.
Konut fiyatları, aynı şehir içinde bile ulaşım, istihdam, sosyal olanaklar, yeni konut üretimi ve alıcı talebine göre farklılaşır. Talebin güçlü, yeni konut üretiminin sınırlı olduğu bölgelerde fiyatlar daha dirençli olabilirken arzın yoğunlaştığı ve satışların yavaşladığı bölgelerde fiyat pazarlığı artabilir.
Örneğin yeni ulaşım bağlantılarının devreye girdiği, istihdam olanaklarının geliştiği ve nüfusun arttığı bir bölgede konuta olan talep yükselebilir. Buna karşılık aynı bölgede çok sayıda benzer projenin kısa sürede tamamlanması, arzı artırarak fiyat artışını sınırlayabilir. Dolayısıyla bir bölgenin gelişmesi, bütün konutların aynı oranda değerleneceği anlamına gelmez.
Konut Fiyatlarını Bölgesel Olarak Belirleyen Unsurlar
- Ulaşım olanakları: Metro, marmaray, metrobüs, ana yollar ve toplu taşıma bağlantıları, işe ve günlük ihtiyaçlara erişimi kolaylaştırabilir.
- İstihdam ve nüfus hareketleri: İş merkezlerine yakınlık ve bölgeye yönelik göç, konut talebini artırabilir.
- Eğitim ve sağlık hizmetleri: Okullar, üniversiteler, hastaneler ve diğer sosyal olanaklar, konutun kullanım değerini etkileyebilir.
- Yeni konut arzı: Bölgede tamamlanan veya yapımı süren projelerin sayısı, rekabeti ve pazarlık koşullarını değiştirebilir.
- Kira potansiyeli: Kiracı talebi güçlü olan bölgeler, yatırım amaçlı alımlarda öne çıkabilir.
- Yapı güvenliği ve çevresel riskler: Binanın deprem performansı, zemin özellikleri, altyapı durumu ve çevresel koşullar alıcıların kararını etkileyebilir
TCMB’nin Ağustos 2026 verilerinde yıllık konut fiyat artışı İstanbul’da %26,3, Ankara’da %24,8, İzmir’de %23,3 olarak gerçekleşti. Ancak bu oranlar şehir ortalamalarıdır; ilçe, mahalle ve hatta sokak düzeyinde fiyat hareketleri önemli ölçüde farklılaşabilir.
Bölgesel karşılaştırma yapılırken yalnızca ilçe ortalamasına bakmak yeterli değildir. Aynı ilçedeki iki mahalle, hatta aynı mahalledeki iki sokak arasında önemli fiyat farkları bulunabilir. Manzara, gürültü, güneş alma, binanın konumu ve ulaşım mesafesi gibi özellikler metrekare fiyatını değiştirebilir.
Kredi Maliyetleri ve Erişilebilirlik Satış Fiyatlarına Nasıl Yansır?
Konut erişilebilirliği, bir hanenin gelirini, birikimini ve finansman imkânlarını kullanarak konut satın alabilme kapasitesidir. Erişilebilirlik yalnızca konutun satış fiyatına değil, peşinata, kredi maliyetine, aylık gelire ve diğer yaşam giderlerine bağlıdır.
Konut kredisi faizleri yükseldiğinde aynı tutardaki borcun aylık taksiti ve toplam geri ödemesi artar. Bu durum, alıcıların bütçelerinin yettiği konut fiyatını düşürerek talebi sınırlandırabilir; kredi koşulları iyileştiğinde ise daha fazla alıcı satın alma sürecine dahil olabilir.
TCMB, kredi faiz oranlarını haftalık ağırlıklı ortalamalar üzerinden yayımlar. Bu veriler, finansman koşullarının zaman içindeki değişimini takip etmek için kullanılabilir. Ancak bankaların bireysel müşterilere sunduğu faiz oranları; kredi tutarına, vadeye, müşteri profiline ve kampanya koşullarına göre farklılaşabilir.
Konut Kredisi Taksiti Nasıl Hesaplanır?
Sabit faizli ve eşit taksitli bir kredide aylık ödeme; kredi tutarı, aylık faiz oranı ve vade üzerinden hesaplanır. Aşağıdaki formül, yaklaşık taksit tutarını bulmak için kullanılabilir: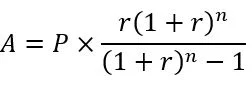
- A: Aylık taksit tutarı
- P: Kullanılan kredi anaparası
- r: Aylık faiz oranı
- n: Toplam taksit sayısı
Konut Kredisi Taksiti Örnek Hesaplama Tablosu:
| Kredi tutarı | 2.000.000 TL |
| Aylık faiz | %3 |
| Vade | 120 ay |
| Yaklaşık aylık taksit | 61.800 TL |
| Yaklaşık toplam taksit ödemesi | 7.416.000 TL |
Örnekteki tutar, yalnızca matematiksel örnektir; herhangi bir bankanın güncel kredi teklifi değildir. Sigorta, tahsis ücreti ve diğer masraflar dahil değildir. Bu örnek, kredi maliyetinin konutun satın alma bütçesini nasıl değiştirdiğini gösterir. Alıcı yalnızca konutun satış bedelini değil, kredi süresince ödeyeceği toplam tutarı da değerlendirmelidir.
Enerji Verimliliği ve Bina Niteliği Konut Fiyatını Nasıl Etkiler?
Enerji verimliliği, konutun ısıtma, soğutma, sıcak su ve aydınlatma gibi ihtiyaçlarını daha düşük enerji tüketimiyle karşılayabilmesidir. İyi yalıtım, uygun pencere sistemleri, verimli ısıtma-soğutma ekipmanları ve doğru tasarım, enerji giderlerinin azaltılmasına yardımcı olabilir.
Enerji verimliliği, yapı güvenliği, malzeme kalitesi, tesisat durumu ve ortak alanların niteliği, konutun satış fiyatını ve uzun vadeli kullanım maliyetini etkileyebilir. Benzer konumdaki iki daire arasında yalnızca metrekare değil, bakım ihtiyacı ve işletme giderleri de fiyat farkı yaratabilir.
Binalarda enerji performansının değerlendirilmesinde Enerji Kimlik Belgesi (EKB) önemli bir kaynaktır. Bu belge, binanın enerji performansını ve sera gazı salımına ilişkin sınıflandırmasını gösterir. Belge, tek başına binanın deprem güvenliğini veya bütün teknik özelliklerini kanıtlamaz; bu nedenle satın alma öncesinde diğer belgeler ve teknik incelemelerle birlikte değerlendirilmelidir.
- Deprem güvenliği ve taşıyıcı sistem
Binanın yaşı, taşıyıcı sistem özellikleri, zemin koşulları ve varsa güçlendirme geçmişi, alıcıların değerlendirmesi gereken başlıca unsurlardır. Yeni bir bina otomatik olarak risksiz, eski bir bina da otomatik olarak güvensiz kabul edilemez. Gerektiğinde uzman mühendislerden teknik inceleme alınmalı; mevcut belgeler ve binaya ilişkin resmi kayıtlar incelenmelidir.
- Yalıtım ve enerji giderleri
Isı yalıtımı yetersiz olan bir konutta kışın ısınma, yazın soğutma giderleri artabilir. Bu nedenle enerji performansı iyi olan bir konut, satış fiyatı biraz daha yüksek olsa bile kullanım süresi boyunca daha düşük gider sağlayabilir. Ancak gerçek tasarruf, kullanım alışkanlıklarına, iklim koşullarına ve enerji fiyatlarına göre değişir.
- Tesisat ve bakım ihtiyacı
Elektrik, su, doğalgaz ve atık su tesisatlarının durumu; çatı, cephe, asansör ve ortak alanların bakım gereksinimi, satın alma sonrasında yapılacak harcamaları etkiler. Özellikle eski binalarda olası yenileme giderleri toplam satın alma maliyetine eklenmelidir.
- Kullanım planı ve mimari özellikler
Dairenin gün ışığı alması, oda planı, balkon kullanımı, katı, cephe yönü, otopark ve depolama alanları hem oturum konforunu hem de yeniden satış potansiyelini etkileyebilir. Aynı brüt metrekareye sahip iki konutun kullanılabilir alanı da aynı olmayabilir.
Özet olarak; enflasyon, inşaat maliyetleri, kredi faizleri ve satın alma gücü konut fiyatlarını birlikte etkiler. Yeni konutlarda üretim maliyetleri; ikinci el konutlarda emsal satışlar, binanın durumu ve satıcının koşulları öne çıkar. Ulaşım, istihdam, sosyal olanaklar ve konut arzı, aynı şehirde farklı fiyat hareketlerine yol açabilir. Konutun gerçek satın alma yükünü belirlemek için satış bedeliyle birlikte peşinat, aylık taksit ve toplam geri ödeme hesaplanmalıdır. Deprem güvenliği, enerji performansı, tesisat ve tadilat ihtiyacı, konutun uzun vadeli değerini ve kullanım maliyetini etkiler.
Sıkça Sorulan Sorular
1. 2026’da konut fiyatlarını en çok hangi faktör etkiliyor?
Tek bir belirleyici yoktur. Enflasyon, inşaat maliyetleri, kredi koşulları, bölgesel arz-talep dengesi ve alıcıların ödeme gücü birlikte değerlendirilmelidir.
2. Yeni konut almak mı, ikinci el konut almak mı daha avantajlıdır?
Bu, konutun fiyatına, konumuna, fiziksel durumuna ve finansman koşullarına bağlıdır. Yeni konutlarda güncel yapı özellikleri ve proje ödeme seçenekleri; ikinci el konutlarda ise yerleşik konumlar ve gerçekleşmiş emsal satışlar öne çıkabilir.
3. Konutun gerçek piyasa değeri nasıl belirlenir?
Benzer konutların gerçekleşmiş satış fiyatları karşılaştırılır; konum, metrekare, bina yaşı, fiziksel durum, ulaşım ve tadilat ihtiyacı dikkate alınır. İlan fiyatları tek başına gerçek piyasa değerini belirlemek için yeterli değildir.